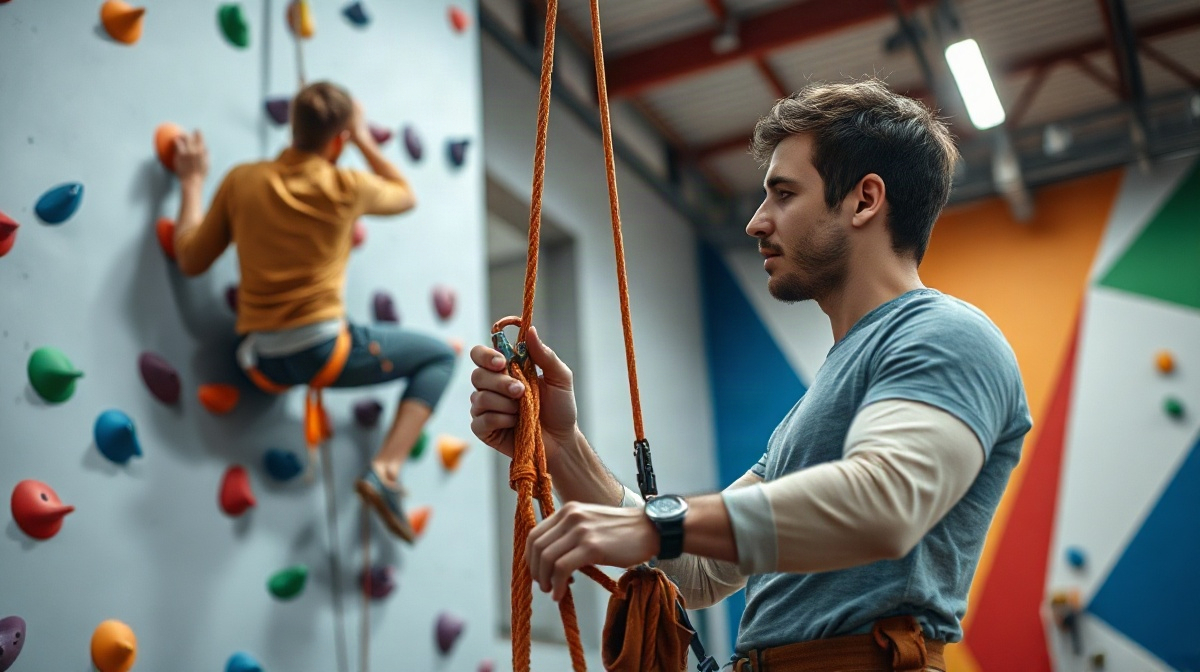
Mis à jour le 2 octobre 2026
La situation est banale : une personne de 55 kg assure quelqu’un de 90 kg. Tout le monde le fait, personne n’en parle avant, et la première chute règle la question d’un coup, quand l’assureur décolle du sol et vient percuter la paroi pendant que le grimpeur descend deux mètres de plus que prévu.
Ce n’est pas une question de force. L’assureur léger tient parfaitement la corde, c’est la physique qui le soulève. Voici ce que change vraiment un écart de poids, le calcul qui montre à partir de quand il devient une contrainte, et les trois solutions qui fonctionnent.
En bref
- Un assureur plus léger que le grimpeur est toujours soulevé lors d’une chute. Ce qui varie, c’est la hauteur.
- Chaque mètre de décollage de l’assureur ajoute un mètre de chute au grimpeur.
- La norme EN 892 teste les cordes à simple avec une masse de 80 kg. Un binôme 55 kg et 90 kg sort du cas modélisé.
- Le calcul : entre 55 et 90 kg, l’écart de 35 kg représente 64 % du poids de l’assureur.
- Les trois solutions réelles : la position, le lestage, et l’amarrage au sol.
- Un assurage totalement statique, bloqué au sol sans aucun décollage, n’est pas non plus la bonne réponse : le grimpeur encaisse alors tout le choc.
Pourquoi l’assureur décolle-t-il toujours ?
Parce que la force qui remonte dans la corde pendant une chute dépasse largement le poids de n’importe qui.
La norme EN 892 encadre les cordes dynamiques. Pour une corde à simple, elle plafonne à 12 kN la force de choc transmise lors de son essai le plus sévère, avec une masse de 80 kg. Douze kilonewtons représentent l’équivalent de plus d’une tonne. Même une fraction de cette valeur, transmise par le brin qui va vers l’assureur, dépasse de très loin les 55 ou 60 kg qui le retiennent au sol.
Autrement dit, la question n’est pas de savoir si l’assureur va décoller, mais de combien. Et c’est là que le rapport de poids intervient : plus l’écart est grand, plus l’assureur monte haut avant que le système ne se stabilise.
Ce décollage n’est d’ailleurs pas un défaut. Il fait partie de l’amortissement : un assureur qui monte allonge la course de freinage et réduit la force encaissée par le grimpeur et par le point. Le problème n’est pas le décollage, c’est le décollage excessif et non maîtrisé.
Quel écart de poids devient une contrainte ?
Le chiffre brut ne veut rien dire, c’est le rapport qui compte. Voici le calcul rapporté au poids de l’assureur, puisque c’est lui qui subit.
| Assureur | Grimpeur | Écart | Écart rapporté à l’assureur |
|---|---|---|---|
| 75 kg | 80 kg | 5 kg | 7 % |
| 65 kg | 80 kg | 15 kg | 23 % |
| 55 kg | 80 kg | 25 kg | 45 % |
| 55 kg | 90 kg | 35 kg | 64 % |
| 45 kg | 90 kg | 45 kg | 100 % |
La colonne de droite est celle qu’il faut lire. En dessous de 25 %, la différence se gère par la position et l’attention. Au-delà de 40 %, elle demande une mesure active. À 100 %, c’est-à-dire quand le grimpeur pèse le double, l’assurage sans dispositif n’a plus de sens.
Un second calcul complète le premier, et c’est celui qui parle le plus. Chaque mètre gagné en hauteur par l’assureur est un mètre de chute supplémentaire pour le grimpeur. Sur une chute de trois mètres avec un assureur qui monte de deux mètres, le grimpeur descend cinq mètres. Sur les premiers points d’une voie, cette différence décide de savoir s’il touche le sol.
Quelle position adopter quand on est plus léger ?
La position est la première mesure, elle est gratuite et elle change beaucoup.
L’assureur se place près de la paroi, presque contre elle, et légèrement décalé du côté opposé au premier point. Trop loin de la paroi, il est tracté vers l’avant puis vers le haut sur une trajectoire longue et incontrôlée. Contre la paroi, il monte à la verticale et il peut se réceptionner avec les jambes.
Les jambes, justement, sont le vrai amortisseur. Un assureur fléchi, prêt à absorber, se replace en un instant. Un assureur jambes tendues part comme un ressort et arrive en haut sans contrôle.
Le regard reste sur le grimpeur, en permanence, sur les premiers points en particulier. La seule chose qui protège d’une chute au sol dans les trois premiers mètres est d’avoir vu qu’elle arrivait.
Enfin, la gestion du mou. Avec un écart de poids important, tout mou inutile est doublement coûteux : il allonge la chute, et il allonge le décollage. Le geste d’avaler la corde dès que le grimpeur clippe devient une priorité, pas un détail de style.
Que valent le lestage et l’amarrage au sol ?
Ce sont les deux solutions actives, et elles ne se valent pas.
Le lestage consiste à alourdir l’assureur, avec un sac ou un dispositif prévu pour cela, accroché au baudrier. L’avantage est qu’il conserve la dynamique du système : l’assureur monte moins haut mais il monte encore, donc l’amortissement reste. L’inconvénient est le poids traîné toute la séance, et le fait qu’un sac accroché librement peut se coincer.
L’amarrage au sol consiste à relier l’assureur à un point fixe, un bloc, un arbre, un ancrage prévu en salle. Il supprime le décollage, ce qui est parfois exactement ce que l’on veut, en particulier quand le sol est irrégulier ou qu’il y a un obstacle derrière.
Mais il crée un autre problème, qu’il faut connaître. Un assureur totalement bloqué rend le système statique : le grimpeur encaisse alors la totalité du choc, et le point du haut aussi. C’est la raison pour laquelle un amarrage se fait toujours avec un peu de longueur, jamais tendu au maximum, et de préférence dans l’axe de la traction.
| Solution | Ce qu’elle règle | Ce qu’elle coûte |
|---|---|---|
| Position contre la paroi | La trajectoire du décollage | Rien, mais demande de l’attention |
| Lestage | La hauteur du décollage | Du poids porté toute la séance |
| Amarrage au sol lâche | Le décollage, en gardant du jeu | Il faut un point fixe fiable |
| Amarrage au sol tendu | Le décollage entièrement | Rend le système statique, choc maximal pour le grimpeur |
Le système d’assurage change-t-il quelque chose ?
Il change la façon dont la corde freine, pas la physique du décollage.
Un système à freinage assisté bloque plus tôt et plus franchement. Sur un binôme à écart de poids important, cela accentue le décollage de l’assureur, puisque le freinage est plus brutal. C’est un peu contre-intuitif : le dispositif le plus sécurisant du point de vue du blocage est aussi celui qui envoie l’assureur le plus haut.
Un système à plaquette ou à tube laisse davantage filer la corde entre les mains, ce qui allonge la course de freinage. C’est un avantage sur le papier, mais il suppose une main de freinage solide, et c’est exactement ce dont un assureur léger manque quand il est en train de décoller.
Il n’y a donc pas de bon choix évident. La règle qui fonctionne est plus simple : quel que soit le dispositif, on le connaît parfaitement, et on ne change pas de matériel le jour où l’on assure quelqu’un de beaucoup plus lourd.
Comment tester son binôme avant d’en avoir besoin ?
Le test se fait au sol, en salle, sur une voie facile et sur un point haut, et il ne prend pas dix minutes.
Le grimpeur monte au-dessus du troisième ou quatrième point, prévient, et se laisse tomber franchement, sans annoncer l’instant exact. L’assureur découvre alors sa propre trajectoire, et les deux voient ce qui se passe réellement.
Ce qu’on regarde : la hauteur de décollage, la trajectoire, le point où l’assureur revient au sol, et si sa main de freinage est restée en place pendant tout le mouvement.
On recommence en changeant un paramètre à la fois : position plus près de la paroi, puis avec lest, puis avec amarrage. Le binôme sait alors ce qu’il fait, et cette connaissance vaut mieux que n’importe quelle règle de calcul.
Questions fréquentes
À partir de quel écart faut-il s’inquiéter ?
Il n’existe pas de seuil réglementaire. Le repère utile est l’écart rapporté au poids de l’assureur : en dessous de 25 %, la position suffit en général ; au-delà de 40 %, il faut une mesure active.
Un assureur lourd pose-t-il un problème inverse ?
Oui, et il est moins connu. Un assureur nettement plus lourd ne décolle pas du tout, ce qui rend le freinage plus sec pour le grimpeur. Il lui revient alors de donner du mou dynamique en accompagnant la chute, ce qui est un geste qui s’apprend.
Le sac à dos rempli de cailloux, est-ce une bonne idée ?
Un lest doit être solidaire du baudrier et ne pas pouvoir se coincer ou balancer. Un sac posé au sol ou accroché n’importe comment se retrouve entre l’assureur et la paroi au mauvais moment. Les dispositifs prévus pour cela existent et ne coûtent pas cher.
Peut-on s’asseoir pour éviter de décoller ?
Non, c’est même dangereux. Assis, l’assureur ne peut ni amortir avec ses jambes ni contrôler sa trajectoire, et il part en arrière ou de travers. La position d’assurage se prend debout, jambes légèrement fléchies.
Cela concerne-t-il aussi la moulinette ?
Oui, et souvent davantage. En moulinette, le grimpeur pèse en permanence sur la corde, et un assureur beaucoup plus léger peut se retrouver soulevé simplement quand l’autre s’assoit dans son baudrier, sans aucune chute.
Sources
Wikipédia, norme EN 892, masses d’essai et force de choc des cordes dynamiques : fr.wikipedia.org/wiki/Corde_dynamique
Les pourcentages du tableau sont des calculs simples destinés à comparer des configurations entre elles, pas des seuils normatifs. L’assurage d’un grimpeur nettement plus lourd s’apprend en salle, encadré, en testant réellement une chute avec son binôme.